
多年来,Indonesia 一直期待人口红利所带来的经济机遇。但如果从另一种衡量方式来看,这一红利其实已经开始成为过去呢?
近期围绕 Indonesia 人口金字塔的一场讨论,让我们得以提前看到人口结构变化将如何在现实中逐步显现。如今进入小学的儿童减少,未来可能意味着进入中学和大学的学生减少,而再往后,则意味着进入劳动力市场的新生代人口规模缩小。
对企业而言,这引出了一个比“Indonesia 未来会有多少劳动者”更重要的问题:
当 Southeast Asia 最大经济体无法再主要依靠增加劳动力人数推动增长时,如何才能让每一名劳动者创造更多价值?
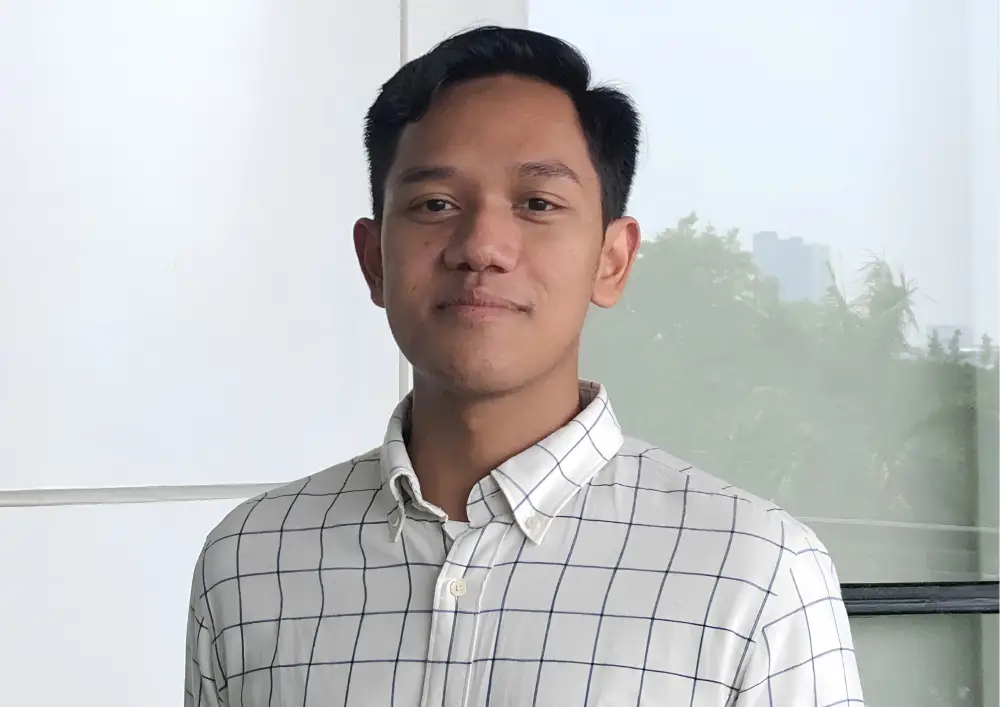
Gandeng Foundation Founder and Managing Director、曾担任 Bukalapak 和 Amartha product manager 的 Ahmad Ghifari Ammar A. 对一个广为接受的假设提出了挑战。
按照传统人口统计指标,Indonesia 或许仍处于人口红利期;然而,如果采用另一种衡量经济生产能力的方法,这一优势可能已经开始减弱。
对于企业而言,其含义非常明确:未来的劳动力战略不仅需要关注能否找到足够的人才,更需要提高现有劳动力的生产能力。
这也意味着,科技、技能、劳动参与率以及延长具有生产力的职业生涯,都需要被放在同一个框架下讨论——它们不仅仅是劳动力议题,更关系到 Indonesia 的劳动力能够创造多少经济价值。
亮点
同一项人口红利,两种观察方式
人口红利通常通过“抚养比”(dependency ratio)来理解,即儿童和老年人口相对于劳动年龄人口的比例。
Ahmad 援引 BPS 数据指出,Indonesia 的抚养比在2020年降至 44.33% 的低点,预计到2040年将上升至 49.91%。2040年也将是这一比例最后一年保持在50%以下。
按照这一衡量方式,Indonesia 仍然拥有时间。
但 Ahmad 强调了另一套分析框架:National Transfer Accounts(NTA,国民转移账户)。
NTA 并不是简单地将人口划分为劳动年龄人口和被抚养人口,而是研究人们在整个生命周期中的生产与消费情况。人在任何年龄阶段都会消费,但创造劳动收入的能力却会随着年龄发生显著变化。
根据 Bappenas、UNFPA 和 UNICEF 的分析,Ahmad 指出,一名0至19岁的 Indonesian 儿童平均每年的生命周期赤字约为 Rp36 million。20至60岁的成年人平均每年能够产生约 Rp17 million 的盈余,而61岁及以上人口每年的赤字约为 Rp22 million。
这里最重要的区别在于:一个人处于“劳动年龄”,并不意味着其自动成为有效的经济生产者。
根据 Ahmad 所引用的分析,Indonesia 基于 NTA 计算的支持比率从 2024年开始下降。
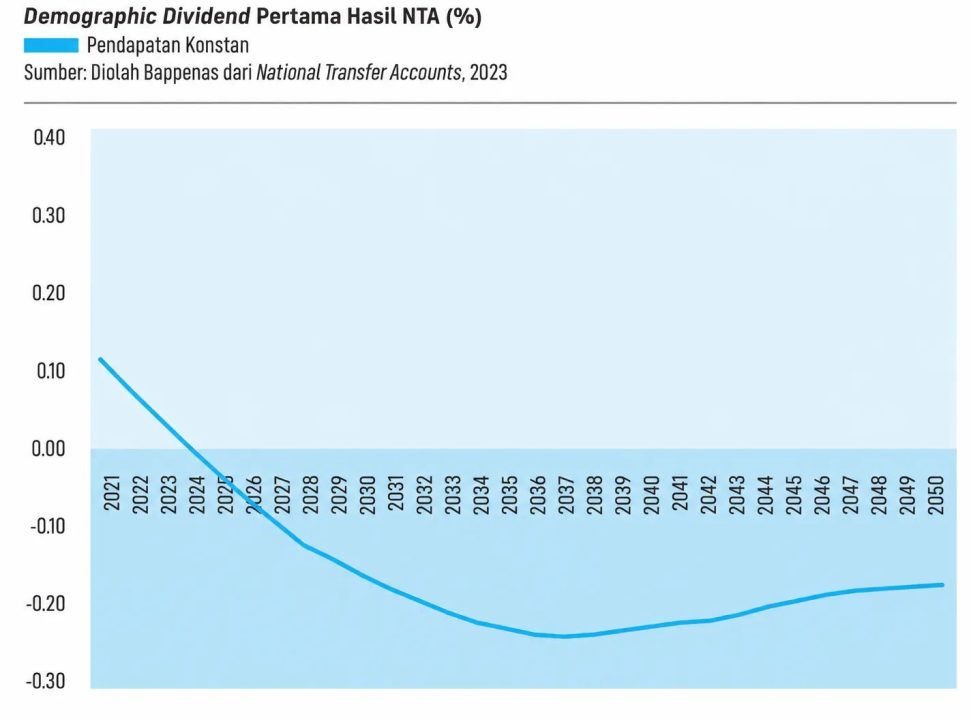
因此,即使从人口数量来看,Indonesia 仍然拥有较有利的劳动年龄人口与被抚养人口比例,但如果观察“有效生产者”与“消费者”之间的平衡,这一趋势可能已经开始朝相反方向发展。
当一代人同时承受来自两端的压力
如果儿童和老年人的消费高于他们的生产,那么就必须有人为其中的差额买单。
Ahmad 指出主要有三类资金来源:公共转移支付、家庭成员之间的私人转移支付,以及已经积累的资产或储蓄。然而,这些缓冲机制仍然有限。
他指出,Indonesia 老年人口中只有大约 八分之一拥有任何形式的养老金,同时约 86% 的人无法充分获得养老储蓄保障。在预计需要承担这些养老责任的人群中,Ahmad 援引的数据还显示,58% 的劳动者属于非正规就业,而接近一半的劳动年龄女性仍未进入劳动力市场。
对许多家庭来说,这意味着今天的劳动者被夹在了中间。
一名劳动者可能需要同时承担子女教育费用、父母年老后的医疗和生活费用、缴纳税款,同时还要努力为自己的退休生活储蓄。
Ahmad 将其可能产生的结果称为一种 “代际财务陷阱”(intergenerational financial trap)。同时供养年轻一代和老年一代的劳动者,可能很难为自己积累足够的资产。当他们最终退休时,又可能在经济上依赖自己的子女,从而让这一循环重新开始。
Indonesia 过去与未来所面临的抚养负担之间还有一个重要区别。过去,被抚养人口中有很大一部分是儿童,而这些儿童最终能够成长为劳动者和生产者。随着 Indonesia 人口老龄化,抚养负担将越来越多地转向老年人口。
Indonesia 已经拥有但尚未充分释放的生产潜力
提高生产能力,并不一定意味着要求现有员工工作更长时间或更加辛苦。它也意味着审视当前劳动力中究竟还有多少潜力尚未得到利用。
Ahmad 指出,Indonesian 大约要到 25岁才开始产生生命周期盈余。收入大约在 42岁达到峰值,而到 57岁左右,人们又重新进入生命周期赤字状态。
因此,真正能够产生经济盈余的年龄窗口,可能远比传统定义的15至64岁劳动年龄范围更窄。
其中一个机会来自提高劳动参与率。
Ahmad 尤其强调了女性的劳动参与率。他援引研究估算,如果将托育投入从 GDP 的 0.04%提高至0.5%,通过帮助更多女性以接近邻国的水平参与劳动力市场,到相关预测期内可为 GDP 增加约 US$62 billion,相比常规发展情景高出 3.2%。
对企业而言,这赋予托育支持、灵活工作安排和劳动力设计更广泛的意义:这些措施能够直接影响有多少具备技能的人才可以真正参与生产性工作。
而在年龄结构的另一端,Ahmad 则提出了潜在的 “银发红利”(silver dividend)。
只要健康状况允许,年长的 Indonesians 仍然可以通过就业、创业、导师工作、照护以及其他活动继续作出贡献。因此,真正的机会并不仅仅是延长工作年限,而是延长健康且具有生产力的年限。
对于雇主而言,无论是年龄结构的哪一端,都指向同一个机会:扩大能够有效参与生产活动的人才群体。
为什么 AI 也成为了一个人口结构问题
Ahmad 将提高人均产出视为 Indonesia 应对人口结构转型的核心措施之一。
这也让 AI、自动化和数字化对企业产生了不同层面的战略意义。
问题不再仅仅是科技能否降低成本,而是:
企业能否利用科技,让每一名劳动者创造更多价值?
Ahmad 对制造业的讨论体现了更广泛的生产率挑战。他指出,制造业占 Indonesian GDP 的比重已经从2002年的约 32% 降至如今的约 19%。
他还援引一项估算指出,在 nickel downstreaming(镍产业下游化)过程中,每创造一个就业岗位约需要 US$262,000 的投资,并以此说明投资增长并不一定会按比例转化为就业增长。
科技只是这一方程式中的一部分,其他因素还包括技能、管理方式,以及获得生产性就业机会的能力。
对于 CEOs 和 founders 而言,这也改变了企业看待 AI 应用的视角。
与其只关注自动化或者减少员工人数,一个更有价值的问题或许是:
科技如何能够放大人的生产力,而不仅仅是取代人类劳动?
在压力明显显现之前做好准备
Ahmad 将更广泛的应对措施归纳为三个杠杆:提高生产、降低生命周期消费压力,以及以更可持续的方式为剩余赤字融资。
第一项涉及生产率、劳动参与率以及延长具有生产力的生命周期。第二项包括预防性医疗等措施,而第三项则需要积累足够的储蓄和资产,以支持人们在生命后期的消费需求。
这些积累起来的资产还可以形成 Ahmad 所描述的第二次人口红利(second demographic dividend):即使最初基于人口结构形成的人口红利逐渐消退,这些资产仍可以成为整个经济体系的投资资本。
这些转变都需要时间。
因此,对于企业而言,应对人口结构变化的关键,并不是准确预测劳动力约束究竟会在哪一年出现,而是在这些限制变得明显之前,就开始增强自身的生产能力。
这将如何改变企业领导者的决策
对于 CEOs 和 founders 来说,起点并不是一份人口预测报告,而是审视企业内部究竟有哪些生产能力正在流失,或者尚未得到充分利用。
科技是否真正提高了每名员工的产出?现有的工作制度是否不必要地缩小了可用人才池?经验丰富的员工是否比实际需要更早退出生产性工作?培训是否真正提高了员工能够完成工作的能力,而不仅仅是增加更多资历或证书?
这些问题最终共同指向一个更加根本的问题:
企业的商业模式是否依赖于不断增加员工人数,还是能够让现有员工创造更多价值?
迈向2045年,Indonesia 的下一轮红利可能来自生产率
人口红利的结束并不自动意味着经济衰退。
Ahmad 援引一项估算指出,如果劳动收入每年能够额外增长约 0.2%,Indonesia 基于 NTA 衡量的人口红利可能有机会延续至 2032年。
展望2045年,这意味着问题的重点将从 Indonesia 劳动力规模有多大,转向这支劳动力究竟能够创造多少产出。
对于企业领导者而言,一个越来越重要的问题是:
每一名劳动者能够创造多少价值?
对于正在为 Indonesia 人口结构转型做准备的企业来说,下一阶段的竞争优势或许并不来自拥有更多劳动者,而是来自让每一名劳动者能够创造更多价值。
编辑注:
本文大量参考 Ahmad Ghifari Ammar A. 于2026年7月在 LinkedIn 和 Substack 发布的文章 “Generations of Sandwich Generations: An Indonesian Generational Ledger.”
Ahmad 是 Gandeng Foundation 的 Founder and Managing Director,此前曾在 Bukalapak 和 Amartha 担任产品相关职位。
亮点
Read the English article here.