
在亚太地区,酒店建设数据正日益成为衡量行业热度的核心指标——远比市场情绪调查或需求预测更能反映真实趋势。一旦一个项目进入“建设中”阶段,意味着资金已落实、品牌已签约、开发正式启动。这不再是预测,而是被资金、可行性分析和信念支撑的商业决策。
这些数据不仅揭示了哪些地方正在建设酒店,更反映出资本最看好的市场方向。
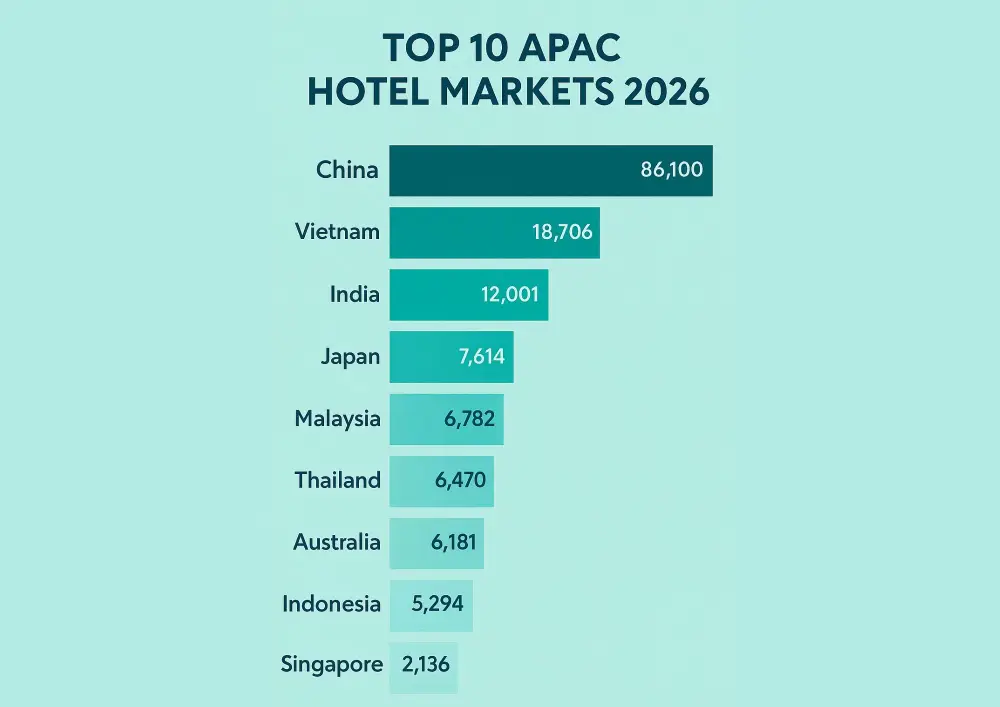
2026 年,全亚太地区在建客房已超过 150,000 间。真正值得关注的,不只是数字总量,而是背后所揭示的模式与市场逻辑。
以下是正在重塑亚太酒店行业未来的十大热点市场:
亮点
1. 中国:依然强势,但正在悄然再平衡
2026 年在建客房数:86,100 间
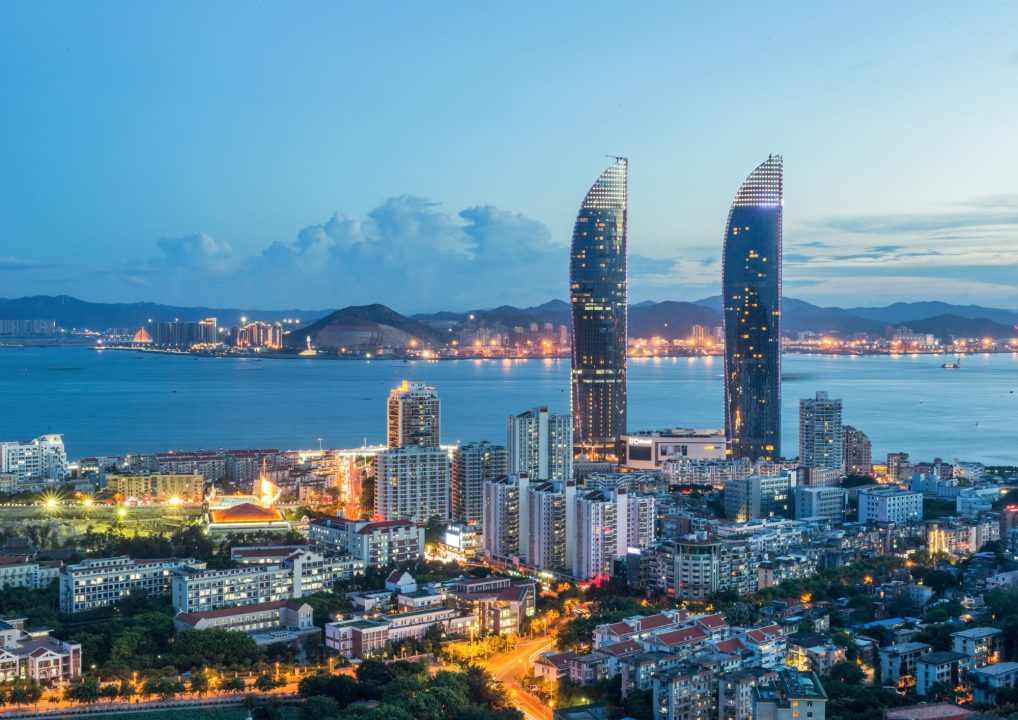
尽管正处于经济调整期,中国仍是亚太酒店建设规模最大的市场,遥遥领先。但 2026 年的数据展现出更为细腻的趋势 —— 增长正在向区域城市分散。
广东(5,829 间)、西北地区(5,171)、浙江(4,708)和山东(4,566)等地成为新兴建设热点。虽然上海(4,472)、北京(2,642)和深圳(3,197)等一线城市依然活跃,但二三线城市如成都、西安、武汉、南京、苏州的快速发展,反映出企业去中心化、国内出行活跃与本地消费崛起的趋势。
对于投资者而言,2026 年的中国是一个“精准选点”的市场,而不仅仅是“大规模投入”。那些基础设施完善、产业集群集中、生活方式需求高的城市,将可能带来更优质的回报。
2. 越南:战略性暂停后的快速扩张
2026 年在建客房数:18,706 间
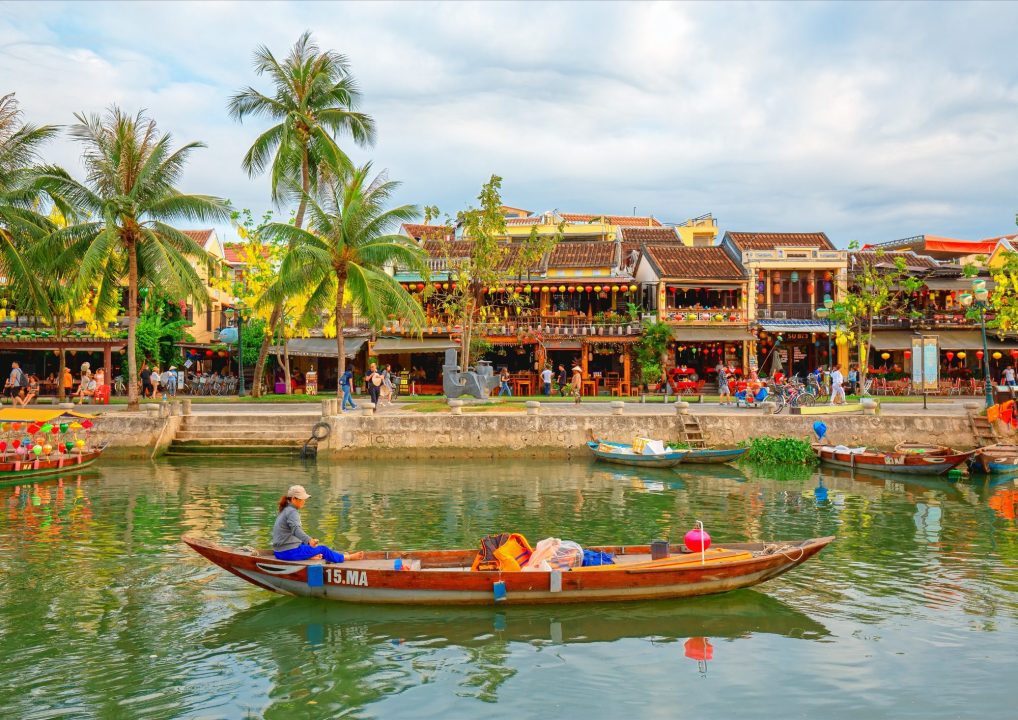
越南已从“新兴之星”转型为区域级重镇,而其 2026 年的建设数据也反映出酒店运营商的高度信心。
沿海开发成为重头戏:
- Vung Tau(4,602 间)正进行区域级转型
- Ham Thuan Nam(1,500)与 Ho Tram(1,018)开启全新休闲走廊
- Cam Ranh、岘港、会安、Mui Ne 与富国岛已形成一个由国际品牌主导的紧密旅游网络
都市开发同样持续强劲,尤其是在河内(2,303)与胡志明市(511)。但最值得关注的是韧性 —— 这些项目都是在越南“燃烧炉”反腐行动中幸存下来的,经过严格审批筛选,真正具备落地实力。
如今的项目管线,可以说是越南房地产市场中最精华的一段,而酒店业正走在反弹最前沿。
3. 印度:多城市推进,国内需求支撑
2026 年在建客房数:12,001 间
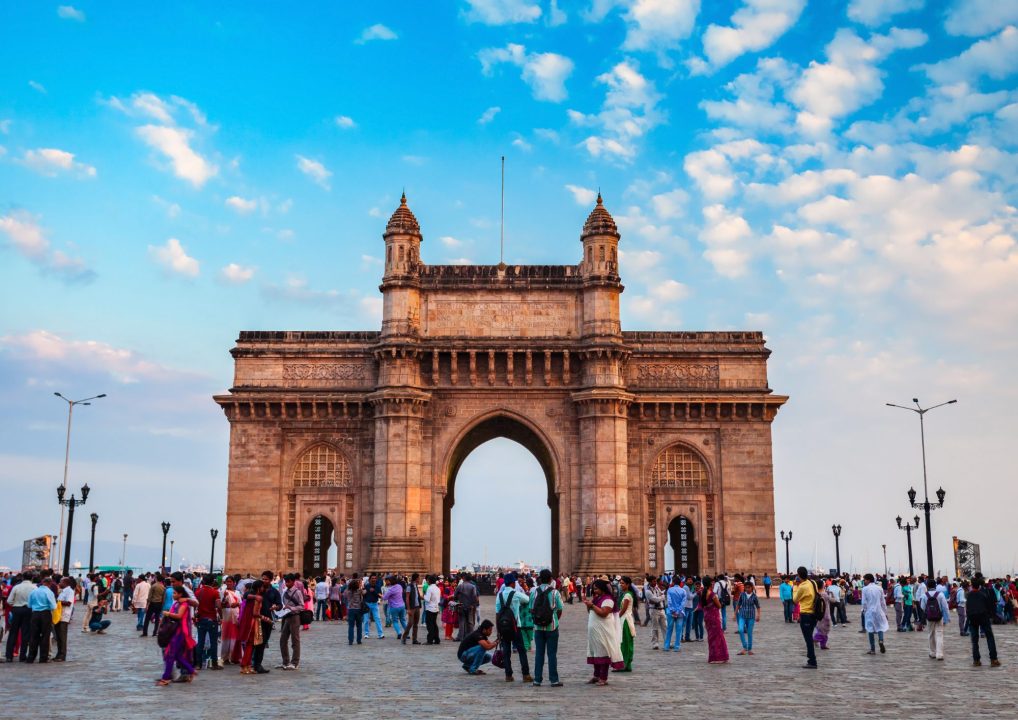
印度的建设分布十分广泛,覆盖了商业中心与宗教旅游城市。
主要建设集中在:
- 中部邦与马哈拉施特拉邦(1,924)
- 拉贾斯坦邦(1,889)
- 北部地区(1,756)
- 北方邦(1,632)
都市如班加罗尔(1,039)、古尔冈(461)、孟买(235)仍具代表性,但从果阿到东北的多样化目的地,也展现出印度国内旅游热潮与本土品牌忠诚度计划的成熟。
4. 日本:稳中求进的战略增长
2026 年在建客房数:7,614 间
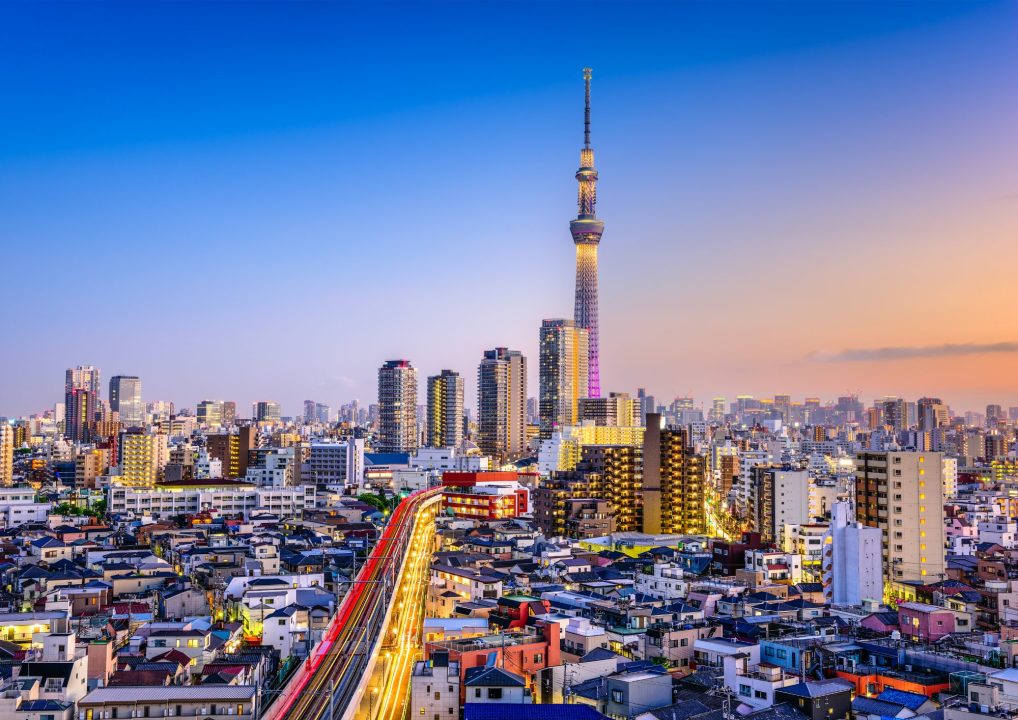
日本的酒店建设以“审慎扩张”为主。与其追求数量,不如注重战略选址与基础设施协同发展。
关键开发区域包括:
- 文化与休闲城市:大阪(632)、京都(570)
- 东京周边商务区:品川、港区、涩谷
- 区域度假区:北海道(冬季旅游)、冲绳(度假村)
日本为投资者提供稀缺的三重优势:稳定需求、供应自律与高价位韧性 —— 是长线压缩收益率的理想市场。
5. 马来西亚:吉隆坡领跑,二线城市崛起
2026 年在建客房数:6,782 间
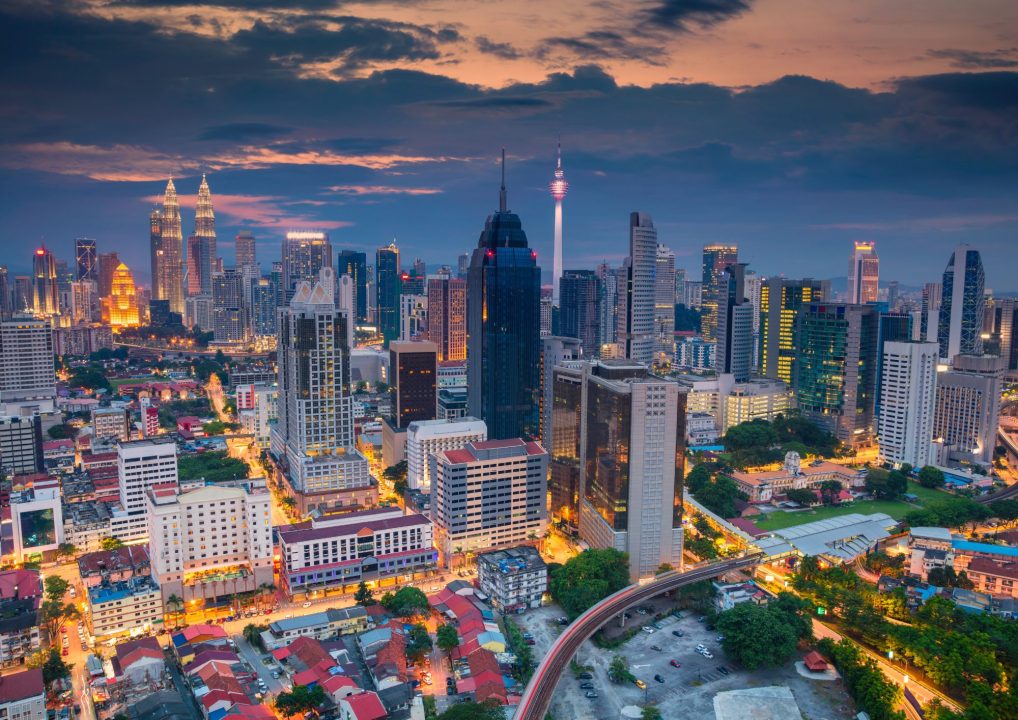
马来西亚的建设重点集中在两个驱动因素:
- 吉隆坡(2,686 间)持续吸引国际品牌:希尔顿、洲际、雅诗阁、Yotel
- 二线城市如亚庇、新山、马六甲、兰卡威、Nilai 与金马仑高原快速发展
随着中产阶级出行频率提升,加之来自新加坡的外溢效应,马来西亚的二线市场正成为战略投资的新节点。
6. 泰国:巩固休闲强国的市场优势
2026 年在建客房数:6,470 间
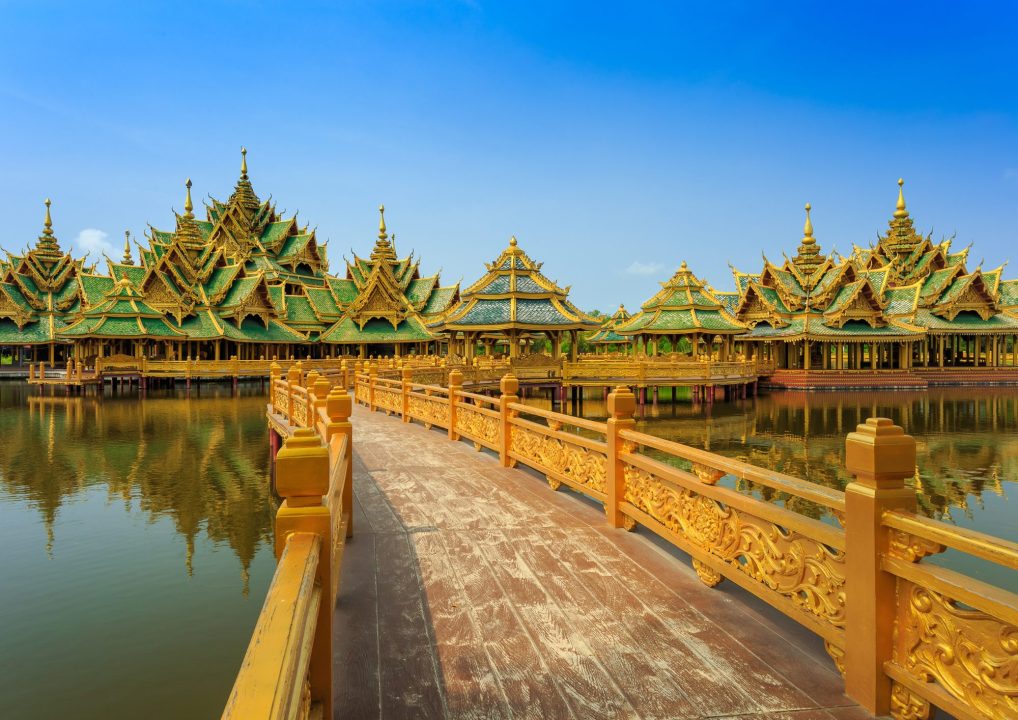
泰国在休闲市场上的实力,在 2026 年的建设计划中展现得淋漓尽致:
- 曼谷(2,781 间)吸引了凯悦、洲际、Nobu 与朗廷等品牌入驻
- 普吉岛(2,056)不断巩固其国际度假胜地地位
- 其他沿海市场如华欣、甲米、苏梅岛与象岛共同构建完整度假生态
凭借航空枢纽、区域客源市场与品牌组合,泰国是亚太最稳健的长线投资地之一。
7. 澳大利亚:城市与海岸的均衡发展
2026 年在建客房数:6,181 间
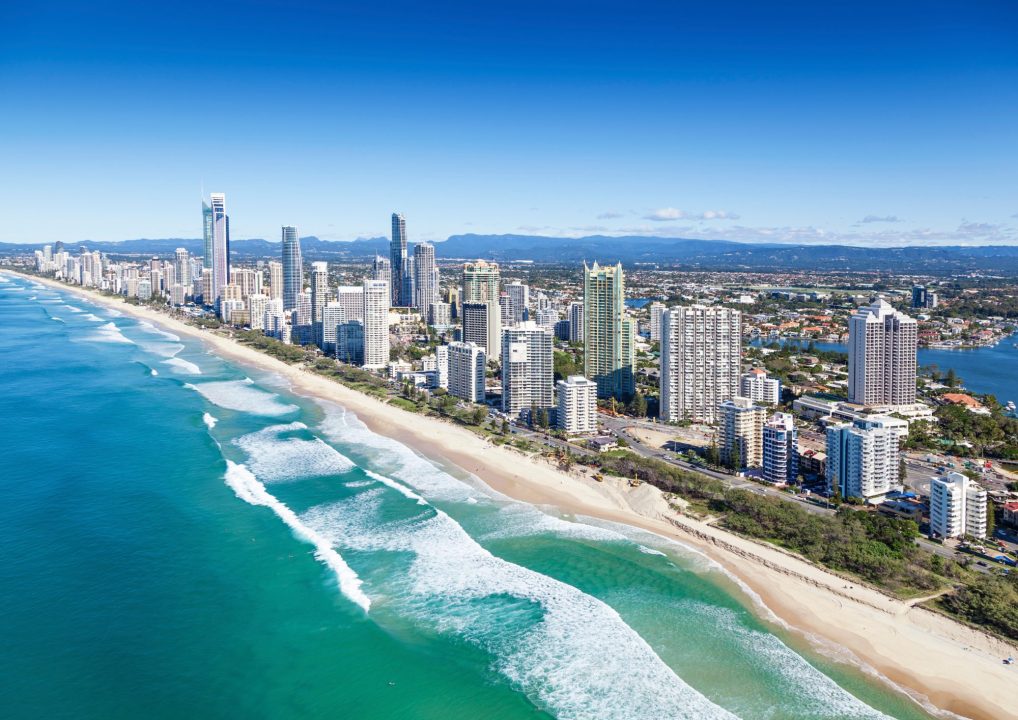
澳大利亚依然是一个增长透明、政策清晰的范本:
- 城市中心:墨尔本(880)、阿德莱德(815)
- 悉尼扩张区域:海马克特、帕拉马塔、卡姆登
- 休闲线路:黄金海岸、凯恩斯、Mooloolaba、冲浪者天堂
对投资者来说,澳大利亚提供良好的法规环境、强劲本地需求与稳定平均房价,是进行核心与核心加投资的理想市场。
8. 印度尼西亚:多岛多节点的布局策略
2026 年在建客房数:5,294 间
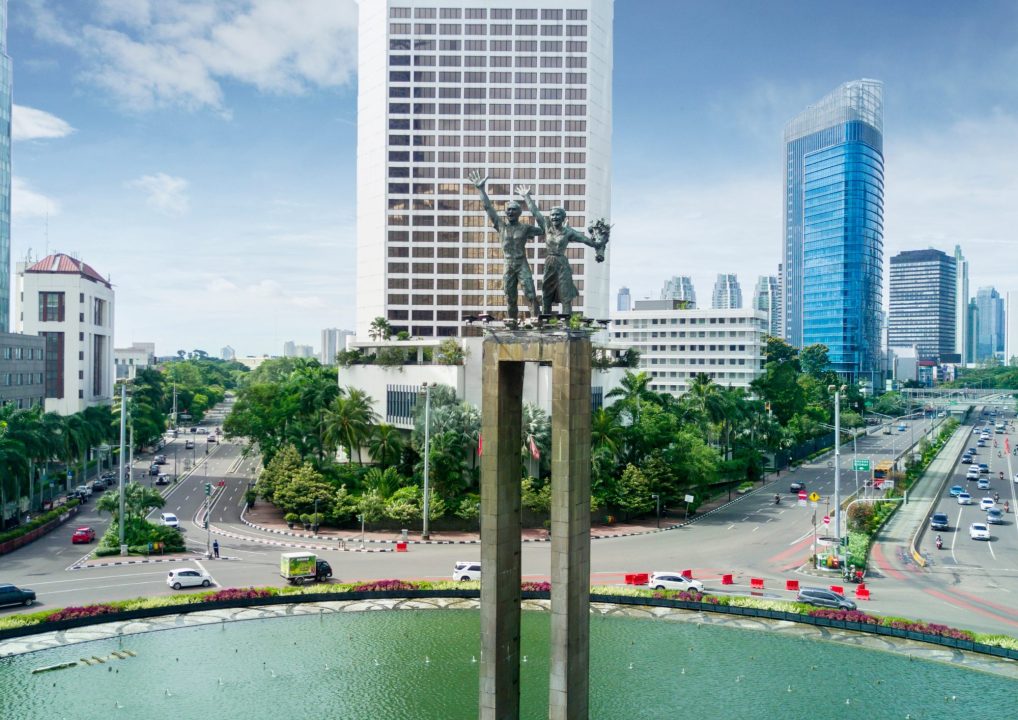
印尼如其地理一般,多元、分散、却充满机会:
- 巴厘岛仍是主力区域:巴东县、乌布、龙目岛、登巴萨都在扩张
- 雅加达(665 间)及周边是企业市场的支撑
- 新兴市场包括万隆、马纳多、民丹、科莫多、棉兰等
成功的投资策略应以网络为核心,而非集中单一城市 —— 把握国内出行趋势与群岛旅游多样性是关键。
9. 菲律宾:大马尼拉与新兴休闲前线
2026 年在建客房数:4,364 间
大马尼拉地区持续受商务出行带动:
- 奎松市(702)、帕拉尼亚克(618)、马卡蒂(437)
与此同时,宿务、长滩岛、达沃、爱妮岛、利帕、新克拉克城与碧瑶等地正在成为新兴热点 —— 基础设施的改善正使其具备国际吸引力。
机会显著,但要充分掌握季节性、政策与物流层面的本地知识。
10. 新加坡:管线小,战略价值大
2026 年在建客房数:2,136 间
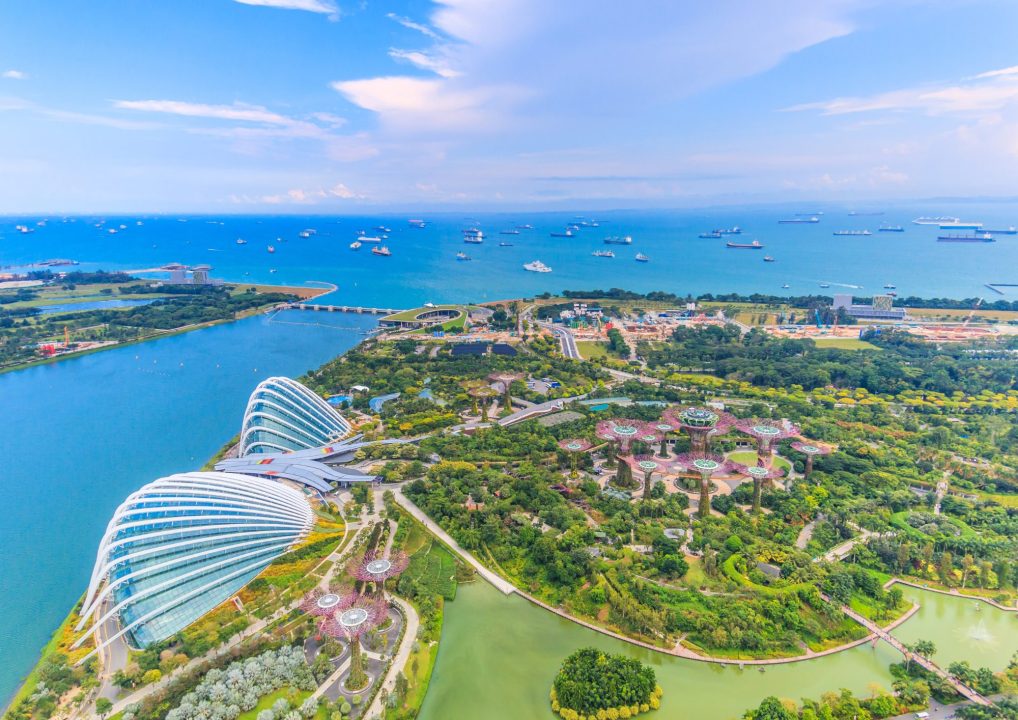
新加坡虽然在建规模最小,但却拥有最高的战略含金量。
由 Global Premium Hotels 推出的 1,350 间客房项目领衔,本地新供给极为稀缺,且高度定位差异化。
在新加坡,稀缺就是策略 —— 低波动、高收益、品牌溢价与防御性资产结构共同构成其投资价值。
结语:当信心转化为建设
APAC 的 2026 年酒店建设管线不只是数据,而是信心地图。
它告诉我们,哪里不仅有新供给,更是业主、开发商与品牌认为房价有韧性、需求可增长、回报可超预期的地方。
下一个阶段的酒店增长,不属于追逐头条的人,而属于那些看懂资本部署背后逻辑的人。
这不再是预测 —— 它已经动工了。
编者按:
本文原题为《2026 年亚太最炙手可热的十大酒店市场》,作者为 JLL 亚太区战略顾问与资产管理副总裁 Pierre Marechal。他为亚太地区的酒店投资者与运营方提供资产表现、收入策略与商业转型方面的专业建议。
文中观点仅代表作者本人。如您希望投稿或分享有关亚洲酒店业、领导力或商业趋势的洞察,欢迎联系 NewInAsia 编辑部。
亮点
Read the English article here.