
金融体系正在快速演进,但对于许多机构而言,从“意图”走向“执行”的路径依然不清晰。
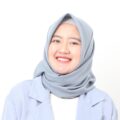
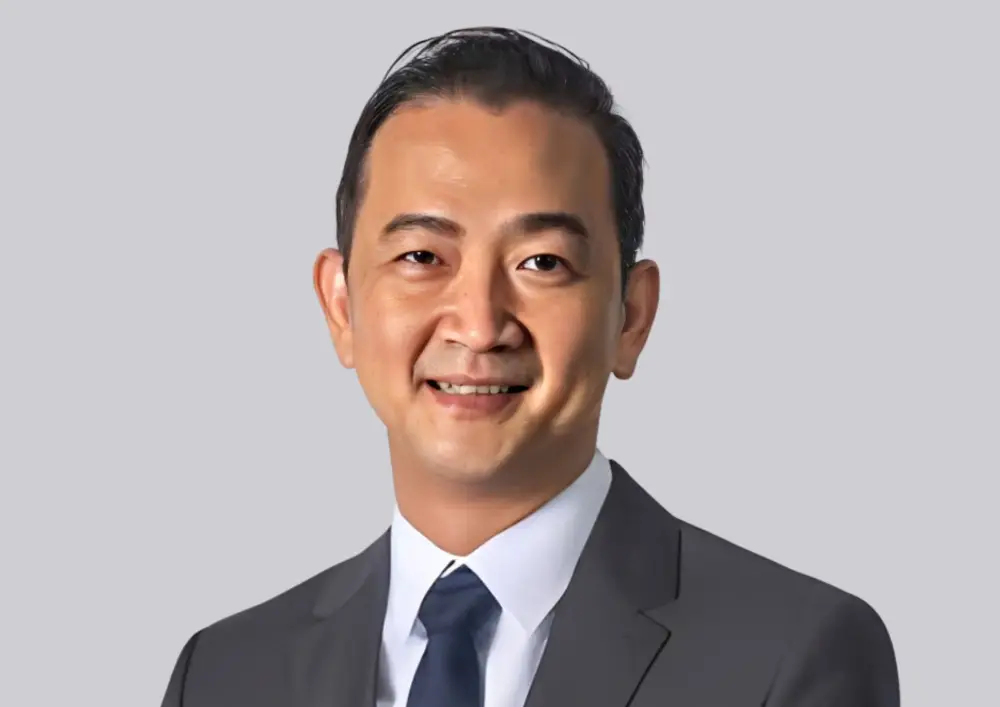
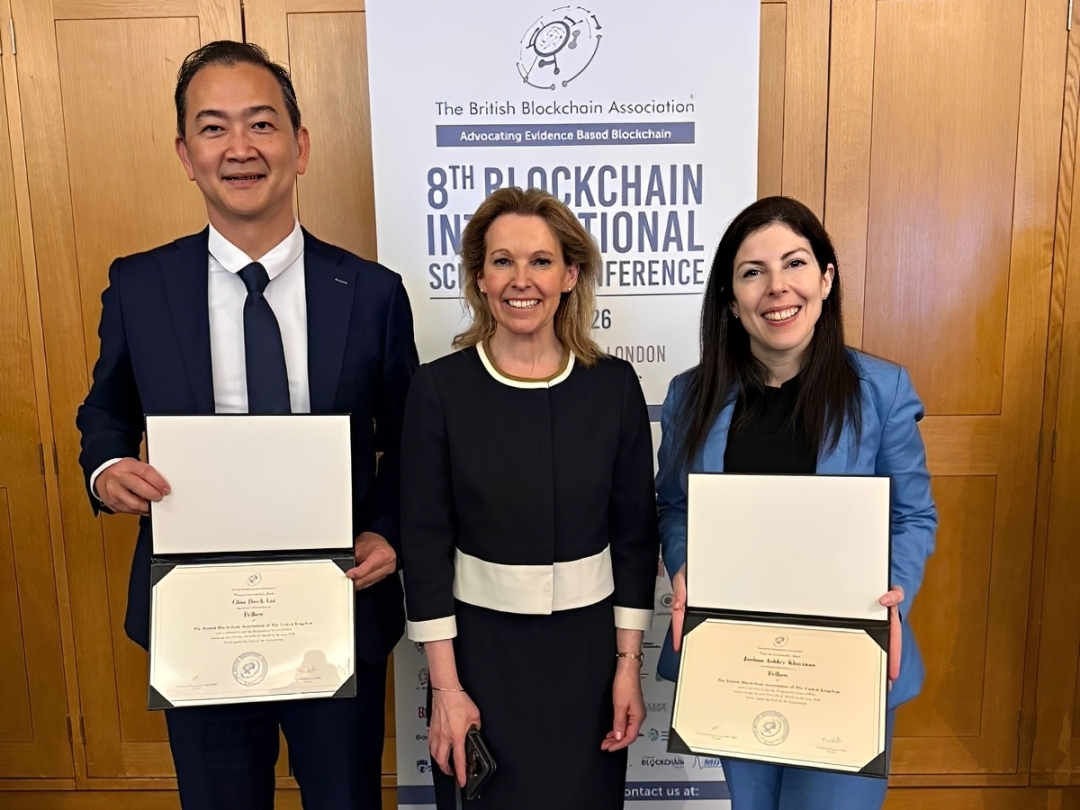
Embed Financial Group Holdings 联合创始人兼亚洲区 CEO Chia Hock Lai,在过去十年一直活跃于数字资产、监管与机构基础设施的交汇点。他的工作聚焦一个关键挑战:如何将碎片化的监管环境、陈旧系统以及谨慎保守的机构,转化为可规模化运行的金融基础设施。
在这次访谈中,他拆解了大多数机构卡住的关键环节,以及从试验走向真正落地所需要的条件。
意图与执行之间的鸿沟
问:你曾表示“金融体系正在被重建”,但许多机构仍然犹豫不决。从你在 Embed Financial Group Holdings 的经验来看,亚洲在采用数字资产方面,意图与执行之间最大的差距是什么?
答:最大的障碍并不是缺乏兴趣,而是“传统思维”的瓶颈。
很多机构仍将数字资产当作孤立产品,试图把21世纪的“法拉利”塞进19世纪的“马车流程”。
在 EFGH,我们确实看到强烈的创新意愿,但执行往往受阻,因为内部风险框架仍基于 T+2 结算周期和人工监督。
真正通向落地的桥梁,是我们所说的“合规即设计(compliance by design)”。
与其在交易完成后再进行合规检查,不如将合规逻辑直接嵌入资产本身。
一个典型案例是 ABN AMRO 的500万欧元数字绿色债券。该项目采用 ERC-3643 标准,将合规逻辑写入链上——债券本身“知道”自身规则。只有当买方的数字身份经过授权注册机构验证后,资产才会转移。
要从概念验证走向规模化,机构必须停止用旧流程包裹新技术,而是将合规嵌入到账本层。
在碎片化市场中实现规模化
问:在亚洲碎片化监管环境下运营并不容易。你如何构建既具扩展性又符合多司法辖区要求的数字资产基础设施?
答:很多人认为,规模化必须建立在监管统一之上,但我们的看法不同。
规模化来自“连接性”,而非“统一性”。
不需要每个国家都有完全一致的规则,而是需要系统之间能够互通。
这正是“信任锚(Trust Anchor)”模型的价值所在,该模型也是新加坡金融管理局 Project Guardian 等项目的基础。
可以把它理解为“数字信任印章”。
当一个司法辖区内的受监管机构完成客户验证并签发凭证后,另一个合规系统可以直接认可这一验证结果,而无需重复整个 KYC 流程。权威仍然是本地的,但跨境流动的是“认证结果”,而不是底层数据。
类似的理念也体现在 Project Dunbar 中——多个央行共享技术层,但并未统一法律体系。
在 EFGH,我们正朝这个方向构建:具备“司法辖区感知能力”的基础设施——合规在本地嵌入,但资产和凭证可以跨境无缝流动。
“负责任创新”的真正含义
问:你通过 Responsible Fintech Institute 和 Digital Assets Association 参与行业标准制定。在机构层面部署数字资产时,“负责任创新”具体意味着什么?
答:在机构层面,负责任创新意味着优先考虑“可验证性”,而不是“去信任(trustless)”叙事。
法律责任不能被代码抽象化。
在实践中,这体现为我们所说的“资产支撑完整性(asset-backed integrity)”。
每一个数字代币都必须与现实世界资产建立具有法律约束力且可审计的关联。
无论是代币化基金、绿色债券还是受监管的稳定币,其责任不是通过营销声明体现,而是通过结构化、第三方验证的流程来证明。
一个典范是 Paxos 对其 USDP 稳定币的管理方式——每月独立审计,并接受监管监督。
对于机构级数字资产,我们要求:
● 资产可执行性的法律意见
● 明确的审计频率
● 清晰的赎回机制
目标很简单:计算可以透明,但责任必须绝对明确。
代币化的现实进展与挑战
问:现实世界资产(RWA)代币化正在升温。目前哪些领域最具可行性?要实现主流应用还需要解决哪些问题?
答:目前,代币化在两个领域已经取得实质成果:国债和大宗商品。
我们将债券和黄金等资产上链,并非为了“创新而创新”,而是为了减少中介,并将结算时间从数天压缩到数分钟。
这已经不是理论,而是现实。
BlackRock 的 BUIDL 基金(一个代币化货币市场基金)市值已增长至约25亿美元,并可在去中心化平台交易。这已经是生产级部署。
更具挑战性的领域是非同质资产,如房地产和私人信贷。
这里的难点不在发行,而在二级市场流动性。
而流动性本质上是一个“数据问题”。
本地资产持有人掌握的信息,与全球投资者能够验证的信息之间存在差距,造成信息不对称,从而限制资本流动。
真正的突破在于数据标准化。
像 ACTUS 这样的框架,为跨司法辖区的金融合约提供机器可读模型,使得马尼拉的私人信贷资产可以与纽约的债券进行对比评估。
法律结构打开大门,而标准化数据才能让资本实现规模化流动。
为“代理型金融”时代做准备
问:随着嵌入式金融与数字资产融合,未来3到5年金融机构应重点建设哪些能力以保持竞争力?
答:我们正在迈向“代理型商业(agentic commerce)”时代——AI代理不仅提供建议,还会直接执行决策。
未来具竞争力的机构,将是那些不仅为人类,也为“自治代理”构建基础设施的机构。
相关应用已经开始出现。
例如,一个管理物流车队的AI代理可以检测运输延误、触发保险理赔,并通过稳定币获得赔付,从而重新安排货运——全程无需人工干预。
这些技术组件已经具备。
那么机构应该关注什么?
首先,可编程钱包基础设施——允许对AI代理进行权限控制和审计的数字钱包。
其次,为非人类主体设计的身份与凭证体系。目前KYC系统是为人类设计的,而非机器。
第三,以 API 为核心、事件驱动的银行基础设施,能够以机器速度运行,而不是依赖人工批处理流程。
投资这些能力的机构,将成为下一代金融系统的“协调者”。
未能跟进的机构,可能不会被竞争对手击败,而是被协议直接绕过。
一个关键问题仍未解决:当AI代理犯错时,责任由谁承担?
关于代理型金融中的信任与责任框架,仍在形成中。
而参与制定这些标准的机构,将获得长期优势。
结语:建设者将胜出,观望者将被淘汰
数字资产已不再是实验。技术已成熟,应用已落地,资本已经开始流动。
阻碍机构前进的,并非能力,而是架构。
陈旧系统、碎片化合规框架以及对责任的犹豫,使“真正建设基础设施的机构”和“仍停留在试点阶段的机构”之间的差距不断扩大。
金融的下一阶段,不取决于谁最早理解趋势,而取决于谁能最快完成系统重构并参与其中。
随着数字资产、嵌入式金融与AI融合,竞争焦点正在转移——从产品转向基础设施,从交易转向生态系统,从人工流程转向机器执行的经济体系。
在这一转变中,机构不会被更快的竞争者击败,而是可能被彻底绕开。
Read the English article here.